康复器材进口关税及宁波进口报关全指南
随着国内康复医疗需求的不断增长,越来越多的企业和机构选择从国外进口先进的康复器材。本文针对“康复器材进口关税多少”以及“宁波进口报关”这两个核心问题,为您详细梳理关税税率、进口流程及宁波口岸的注意事项,帮助企业高效合规地完成进口。
一、康复器材进口关税多少?
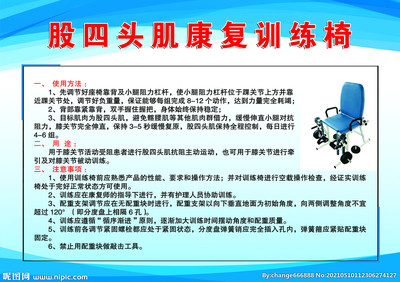
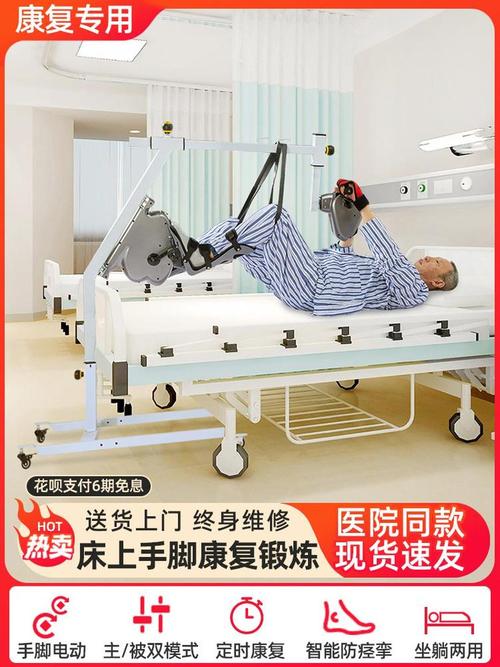
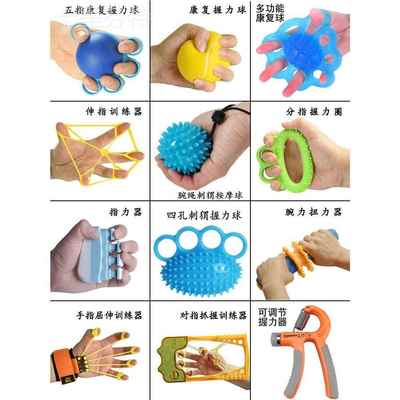
康复器材的进口关税、增值税和可能的消费税取决于具体的商品名称和HS编码(10位海关商品编码)。常见的康复器材包括:轮椅、助行器、拐杖、理疗设备、康复训练器、假肢、矫形器等。
以最常见的一般贸易进口为例:
- 关税:最惠国税率通常在0%至8%之间。例如:
- 轮椅(HS 87131000/87139000):关税0%?现行普通税率较高,但最惠国税率也可能适用暂定税率,多数情况下普通税率可达100%,但原产于WTO成员国的最惠国税率常为5%-8%(某些辅助器具可能据情况为0%)。部分康复器材有暂定税率,如部分矫形或康复用器具进口暂定税率可低至2%或免税。
- 助行器、拐杖(HS 66020000等):关税最惠国税率通常为4%-6%,部分有暂定税率。
- 物理治疗设备(如短波治疗仪HS 90189099等):最惠国关税为4%-7%不等,部分设备根据年度暂定税率可降至2%甚至0%。
- 增值税:无论关税为多少,进口环节均需缴纳增值税,目前标准税率为13%。公式:(完税价格+关税+消费税)×增值税率。
- 消费税:绝大多数康复器材不涉及消费税,但特别情况(如某些含高贵材料的矫形器具?)仍需核实,目前基本没有。
温馨提示:
- 具体关税请以最新《中华人民共和国海关进出口税则》及年度暂定税率公告为准,可以利用海关HS编码查询工具或咨询专业报关行。
- 如果是来自与我国有自贸协定国家(如东盟、澳大利亚等),凭优惠原产地证书可能享受协定税率(甚至0关税)。
二、康复器材宁波进口报关流程
宁波口岸是我国重要的进口通关枢纽,报关流程环环相扣:
- 确认HS编码及监管条件:根据器材实际功能、材质、用途判定准确的HS编码,需确认是否涉及医疗器械注册/备案(根据《医疗器械监督管理条例》,多数康复器材属于Ⅰ类或Ⅱ类,需提供医疗器械注册证或备案凭证)、3C认证、自动进口许可证等。康复器材往往属于医疗器械,需要提前取得NMPA(国家药监局)注册或备案,若进口用于商业销售,必须有相应注册证。
- 准备进口单证:
- 基本单据:提单、箱单、发票、合同、报关委托书
- 监管证件:医疗器械注册证(或备案表)、进出口经营权证明、海关10位代码、原产地证(如需享惠)、可能需要的3C认证、检测报告等。
- 其他:申报要素(品名、品牌、型号、用途、工作原理等)。
- 货物到港与换单:货到宁波港后,凭提单到船公司或货代处换提货单(D/O)。
- 报检报关:通过中国国际贸易“单一窗口”电子申报,海关审单、查验(可能需要查验器械实物、标签、说明书中文标识等)。2018年后海关与检验检疫合并,医疗器械的检验检疫要求也需满足。
- 缴纳税款:海关核定完税价格并生成税单后,企业通过电子支付系统缴纳关税、增值税等。
- 海关放行及提货:查验完毕且税款缴纳后,海关放行,即可安排拖车提货。如需属地检验,则要先到属地海关做检验。
- 目的地检验及监管:医疗器械类通常需目的地检验检疫,确保符合国内标准,完成后出具《入境货物检验检疫证明》,方可销售使用。
三、宁波进口康复器材的注意事项
- 医疗器械标签:必须附有中文说明书和标签,且符合《医疗器械说明书和标签管理规定》。若为捐赠或科研用途可能有减免税或免注册要求,但原则上进口销售必须注册。若为个人自用可少量携带按行邮税处理。
- 减免税:如符合《重大技术装备和产品进口关键零部件、原材料商品目录》或慈善捐赠等可能有免税指标手续。
- 报关委托:企业若没有进出口权,可委托宁波当地具备医疗器械进口代理资质的报关行/货代代理进口。
- 预归类:建议对不确定编码的器械提前做海关预归类裁定,避免归类差异导致的滞纳金。
- 审价:海关可能对价格提出质疑,请如实申报,并准备原厂发票、付汇凭证、同类产品价格行情资料等。
- 物流时效:宁波港通关效率高,一般1-3个工作日可放行。提前一周准备单证可为查验留出时间。
综上,康复器材进口关税不能一概而论,需按商品编码精准查询,并结合医疗器械注册和宁波当地报关流程提前做好方案,如有需要建议咨询宁波本地具有丰富经验的进出口代理公司,以助推康复事业顺畅无碍地将全球优质器材引入国内。
如若转载,请注明出处:http://www.chkfqc.com/product/55.html
更新时间:2026-10-30 10:10:20